


Aujourd'hui
Dernière mise à jour le Mardi 29 Septembre 2026 à 05:18
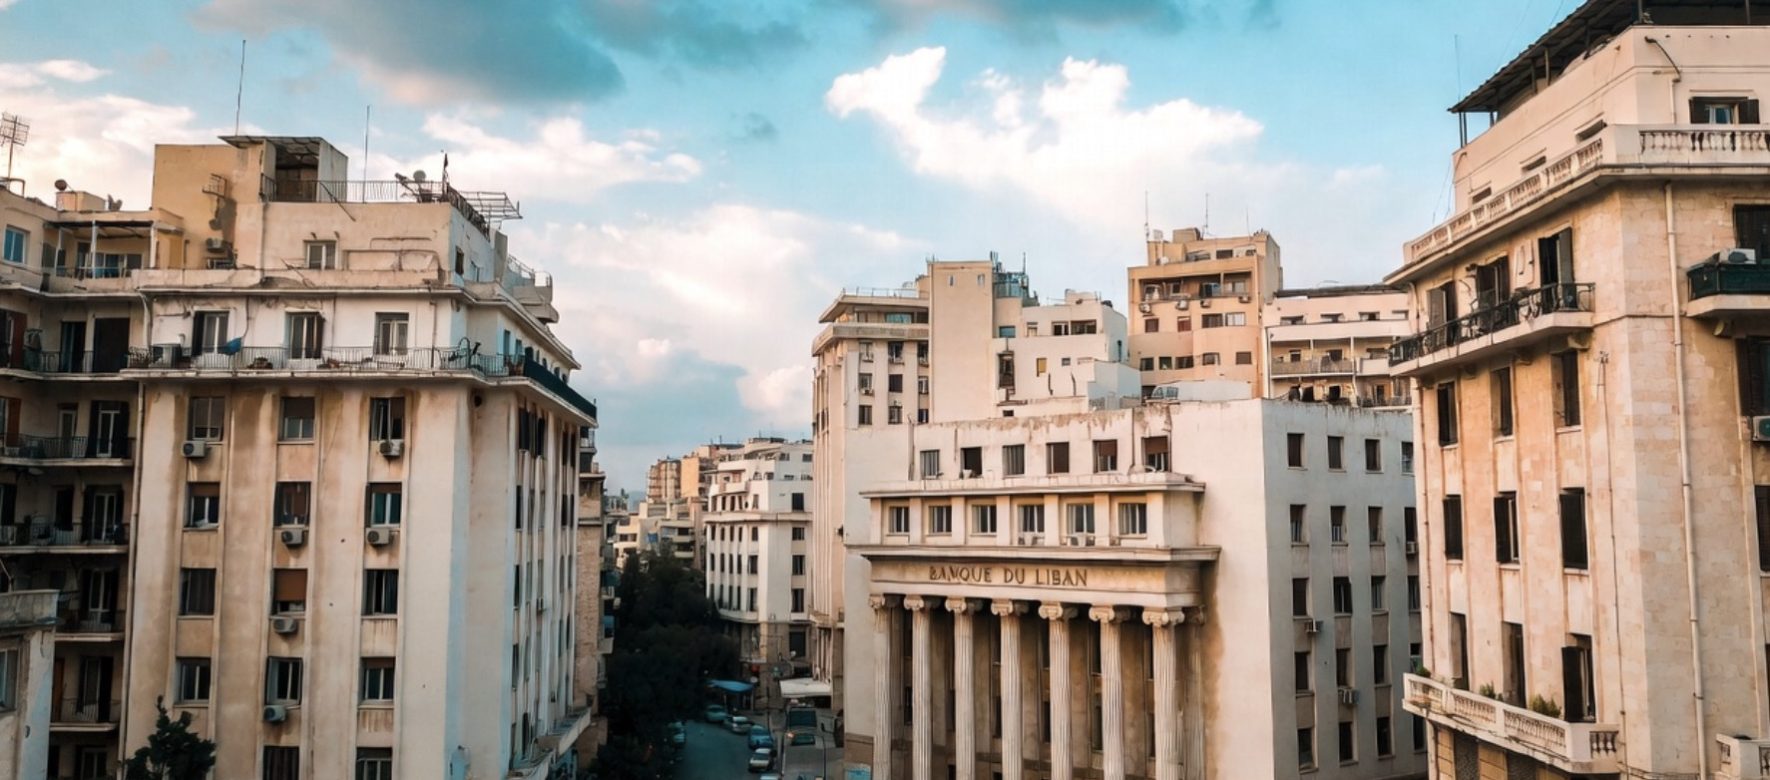
Près de sept années après l’effondrement financier, le secteur bancaire libanais n’est toujours pas restructuré, et son bilan demeure très déséquilibré. Le niveau des dépôts de clientèle serait de 86 Mds USD environ en juillet 2026, tandis qu’à l’actif, les dépôts auprès de la BdL s’élèveraient à 75 Mds USD. De son côté, le gouverneur indiquait récemment que les engagements de la BdL envers les banques et les déposants seraient de 79,5 Mds USD, tandis que les retraits au titre des circulaires 158 et 166, permettant aux déposants d’accéder à une partie de leur argent bloqué, auraient atteint 6,1 Mds USD.
Cette situation de blocage n’empêche pas une reprise, certes légère, de l’activité bancaire.
Les liquidités brutes des banques en « dollars frais » représenterait 7,9 Mds USD en mai 2026, et auraient même augmenté malgré la guerre dans la région, si bien que le système bancaire recommence à prêter, à assurer une profitabilité quoique limitée, et à reconstituer des fonds propres, à hauteur de 5 Mds USD environ en mai 2026.
En parallèle, des avancées ont eu lieu sur le terrain des réformes financières, visant à terme à permettre au Liban de conclure un accord avec le FMI.
À la fin de l’année 2025, le projet de loi de stabilisation financière et de recouvrement des dépôts, appelée « gap law », avait été adopté en conseil des ministres, prévoyant un ambitieux plan de remboursement, en plusieurs temps et en deux modalités principales – par versement direct, ou par titres financiers adossés à des actifs –, d’une partie des sommes encore bloquées. De plus, pour la première fois, le budget présenté par le ministère des Finances inclut un cadre budgétaire de moyen terme (MTFF).
Surtout, le 12 août 2026, le Parlement a adopté la nouvelle mouture de la loi sur la résolution bancaire.
La première version, de juillet 2025, n’était pas satisfaisante selon le FMI. Plusieurs dispositions ont été renforcées, notamment le mandat clair de « stabilité financière » du cadre de résolution ainsi créé, en conformité avec les standards internationaux, en particulier le Financial Stability Board. En revanche, les pouvoirs de la nouvelle autorité, la seconde chambre de la Haute autorité bancaire, sont moins étendus que le souhaitait le Fonds, la Banque du Liban conservant un rôle central dans les décisions.
Une mission du FMI a eu lieu la semaine du 14 septembre, à Beyrouth, pour catalyser les discussions et faire avancer les négociations.
Si le Fonds a salué l’adoption de la loi, il reste vigilant quant à son application réelle. Par ailleurs, d’importantes divergences subsistent, notamment sur la « gap law » : les questions de liquidité, pour pouvoir assumer le remboursement des dépôts, de même que l’application du principe de hiérarchie des créances, prévoyant l’ordre d’absorption des pertes financières, se posent toujours, le gouverneur considérant par exemple qu’environ 30 % des pertes, constituées d’irrégularités, devraient être retranchées au préalable. La composition de la direction des établissements bancaires pendant la restructuration est également un point d’achoppement.
Il reste aux Libanais à démontrer la réalité de ces avancées lors des réunions annuelles d’automne du Fonds, du 12 au 18 octobre.
En particulier, le MTFF qui y sera présenté doit prendre en compte les fortes incertitudes macroéconomiques, dues au conflit en cours, pour établir des scénarios de redressement crédibles. Ce n’est qu’une fois ces obstacles levés qu’un accord financier avec le FMI pourra être conclu et qu’une restructuration bancaire ordonnée pourra permettre de mettre le Liban sur la voie du redressement.
Source Ambassade de France au Liban
Réagissez à cet article